Firmendaten
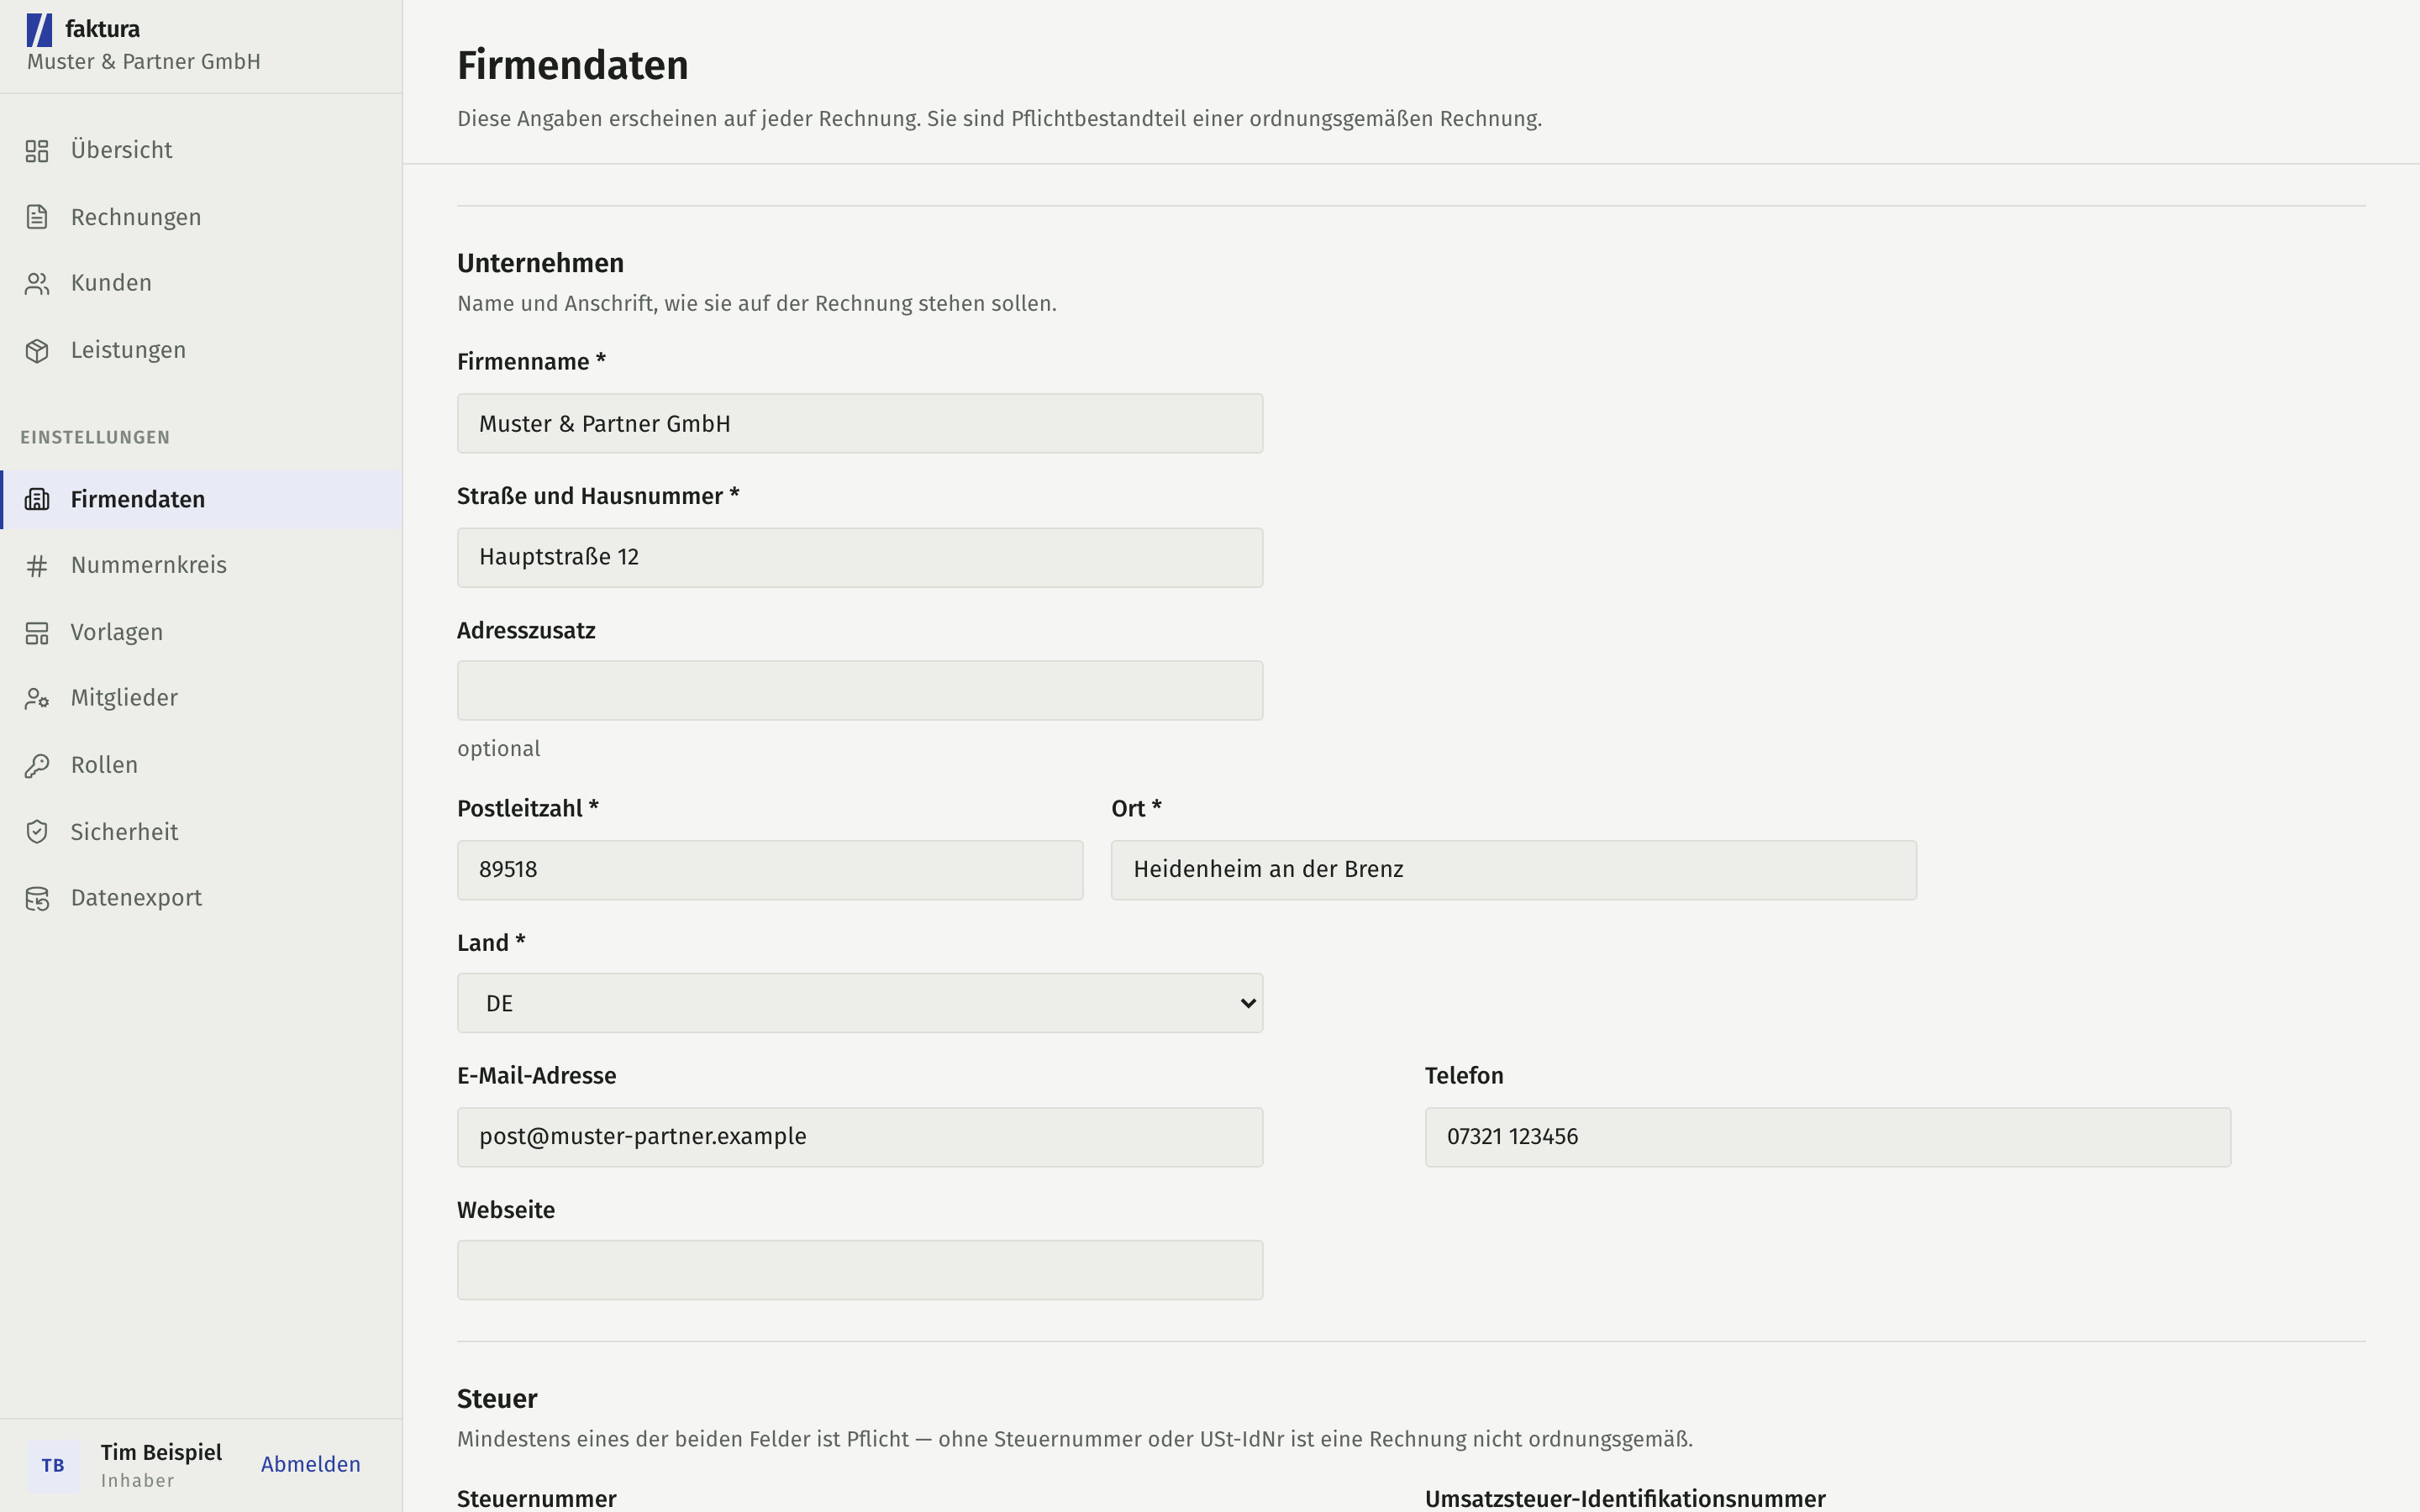
Die Firmendaten stehen auf jedem Beleg. Was hier fehlt, fehlt auf der Rechnung — und §14 UStG verlangt es. Sie gehören deshalb vor den ersten Beleg, nicht danach.
Was auf den Beleg muss
- Vollständiger Name und Anschrift des Unternehmens.
- Steuernummer oder USt-IdNr. — eines von beidem genügt, beides ist erlaubt. Ein Kleinunternehmer ohne USt-IdNr. trägt seine Steuernummer ein; ganz ohne eine der beiden Angaben lässt sich kein Beleg festschreiben.
- Bankverbindung, damit die Rechnung bezahlt werden kann. Sie steht im Blattfuß und gilt für jede Seite.
- Bei eingetragenen Gesellschaften zusätzlich Registergericht, Registernummer und die vertretungsberechtigte Person.
Fehlt etwas davon, meldet es der Beleg beim Festschreiben — mit dem Hinweis, welches Feld gemeint ist.
Kleinunternehmerregelung nach §19 UStG
Ist sie gesetzt, weist kein Beleg Umsatzsteuer aus: keine Spalte, keine Steuerzeile, kein Betrag. Netto und Brutto bleiben beide stehen; dazwischen erklärt ein Hinweis, warum sie gleich sind.
Der Grund für die Strenge: Was ausgewiesen ist, schuldet man nach §14c — auch wenn es falsch ist. Eine Spalte „USt. 0 %" behauptet eine Steuerpflicht, die nicht besteht.
Die Einstellung schlägt am Beleg alles andere: Auch bei einem ausländischen Kunden weist ein Kleinunternehmer keine Steuer aus.
Aussehen der Belege
Logo. Erscheint im Briefkopf jedes Belegs. Ein festgeschriebener Beleg behält das Logo vom Tag seiner Ausstellung — ein späterer Wechsel ändert alte Belege nicht.
Briefpapier. Eine einseitige A4-PDF, die unter jede Seite gelegt wird. Sie trägt nur Gestaltung: Anschrift, Bankverbindung und Pflichtangaben setzt die Vorlage. Läge die Steuernummer auf dem Bogen, stünde sie in einer Datei, die keine Prüfung lesen kann.
Zwei Dinge werden beim Hochladen geprüft und sonst abgewiesen:
- Genau eine Seite. Ein zweiseitiger Bogen wäre eine stille Falle — der Beleg bekäme immer nur die erste Seite.
- A4, mit wenigen Zehntelmillimetern Spielraum. Gestaltungsprogramme runden das Format unterschiedlich.
Vorgaben für neue Belege
Hier stehen die Werte, mit denen ein neuer Beleg vorbelegt wird: Zahlungsziel in Tagen, Währung, Standardsteuersatz und das Muster der Belegnummer. Wer sie ändert, ändert künftige Belege — bestehende bleiben, wie sie sind.
Ebenfalls hier: die Mahngebühren je Stufe und die Zahlungsfrist einer Mahnung.
Fußzeilentext und Zahlungsziel
Der Fußzeilentext steht am Ende des Belegs, über dem Blattfuß, und zwar einmal — nicht auf jeder Seite. Zeilenumbrüche bleiben erhalten; ein Gruß auf zwei Zeilen bleibt ein Gruß auf zwei Zeilen.
Das Zahlungsziel gilt genau einem Beleg, der Text gilt jedem. Deshalb gibt es
den Platzhalter {Fälligkeitsdatum}: Beim Erzeugen des PDFs setzt Faktura dafür
das Fälligkeitsdatum des Belegs ein, etwa 12.10.2026.
Bitte überweist den Betrag bis {Fälligkeitsdatum} auf das untenstehende Konto.

Viele Grüße
Tim
Sobald der Text den Platzhalter enthält, entfällt der Kasten „Zahlung": Er sagte dasselbe, und zwei Stellen für dieselbe Frist laufen auseinander. Ohne den Platzhalter bleibt der Kasten stehen, damit kein Beleg ohne Zahlungsziel hinausgeht.
Der Platzhalter gilt ebenso im Einleitungs- und Schlusstext am einzelnen Beleg. Wer dort schreibt, wann gezahlt werden soll, spart sich den Kasten genauso; die Firmendaten sind nur der Ort für einen Text, der auf jedem Beleg stehen soll.
Auf einer Gutschrift entfallen Absätze mit dem Platzhalter, denn eine Gutschrift ist nicht zahlbar. Bei einer Mahnung steht dafür die neue Zahlungsfrist.